

Dag 88: NXDR sluit af op $2,23 — Als Citigroup $2,85 ziet, waarom ziet de markt dat dan niet?
Het is dag 88 van mijn doorlopende Nextdoor-casestudy, en vandaag bekijk ik iets dat voor mij als aandeelhouder bemoedigend zou moeten zijn.
Op 17 augustus 2026handhaafde Citigroup-analist Jamesmichael Sherman-Lewis zijn neutrale rating voor Nextdoor Holdings (NYSE: NXDR), maar verhoogde zijn koersdoel van:
$2.30 → $2.85
Dat is een stijging van 23,9% in het koersdoel.
Klinkt best goed, toch?
Goed...
NXDR is vandaag afgesloten rond $2.23.
En dat is waar het interessant wordt.
Citigroup zegt $2,85. De markt zegt $2,23.
Bij een koers van $2,23 zou NXDR ongeveer het volgende moeten stijgen:
27.8%
om de doelstelling van Citigroup van $2,85 te halen.
Dat is een aanzienlijk verschil tussen wat een belangrijke analist van Wall Street denkt dat Nextdoor waard zou kunnen zijn en wat investeerders momenteel bereid zijn te betalen.
En op dag 88brengt dat me tot de voor de hand liggende vraag:
Als Citigroup een potentiële waarde van $2,85 ziet, waarom ziet de markt dat dan niet?
Negeer het woord 'Neutraal' niet
Citigroup verhoogde het koersdoel.
Maar NXDR is niet geüpgraded naar 'Kopen'.
De beoordeling bleef Neutraal.
Dat is belangrijk.
Het verhogen van het koersdoel suggereert dat de analist een grotere potentiële waarde ziet dan voorheen.
Een neutrale positie behouden is niet hetzelfde als iemand die schreeuwend door Wall Street rent:
“KOOP BIJ DE BURGEMEESTER!”
Het is eerder zoiets als:
“Er zit hier meer potentie in...maar we houden het nog in de gaten.”
Als aandeelhouder begrijp ik dat gevoel.
NXDR staat nog steeds 16,8% lager dan op 10 augustus
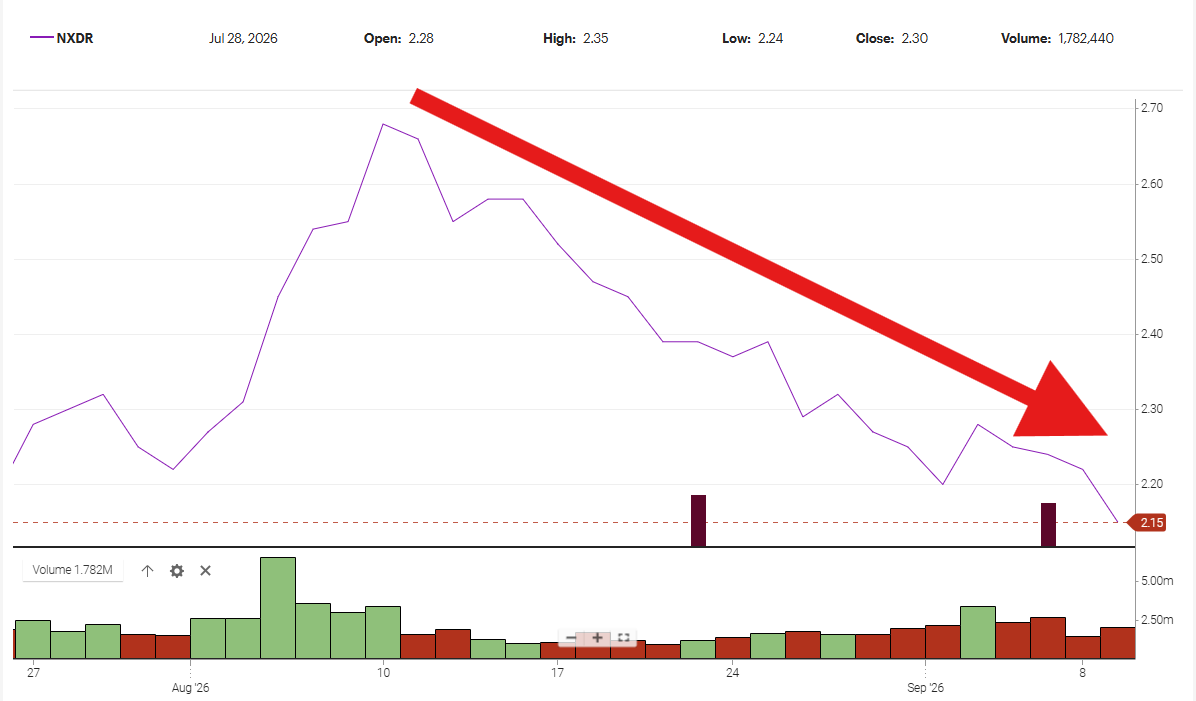
Op 10 augustussloot NXDR rond de $2,68.
Vandaag eindigde het om $2.23.
Dat wil zeggen:
Een verlies van $0,45 per aandeel.
Of ongeveer:
16.8%
Uitgaande van ongeveer 387 miljoen aandelen als benadering bij een constant aantal aandelen, vertegenwoordigt die daling van $0,45 ongeveer:
Een marktwaarde van 174 miljoen dollar.
Dat is een verbetering ten opzichte van de daling van ongeveer $205 miljoen die ik berekende toen NXDR op $2,15 handelde.
Maar we hebben het nog steeds over een marktwaarde van ongeveer 174 miljoen dollar vergeleken met 10 augustus.
Dat trekt mijn aandacht.
Markten fluctueren, het aantal aandelen verandert en de koersontwikkeling van een aandeel gedurende één maand bewijst niet of een CEO of strategie succesvol is of niet.
Aandeelhouders kunnen zich echter terecht afvragen waarom de markt Nextdoor niet de waarde toekent die Citigroup kennelijk mogelijk acht.
Waar zit de miscommunicatie?
Als analisten geloven dat Nextdoor meer waard is...
Als het management ervan overtuigd is dat de strategie werkt...
Als de reclamesector groeit...
Als de strategie voor kleine bedrijven waarde creëert...
Als AI-gestuurd zoeken het platform verbetert...
Als geverifieerde aanbevelingen Nextdoor onderscheiden...
Waarom trapt de markt niet in dit verhaal?
Misschien zit de markt er wel naast.
Misschien is Citigroup wel te optimistisch.
Of misschien zien investeerders wel de potentie van Nextdoor, maar zijn ze er nog niet van overtuigd dat het management die potentie kan omzetten in duurzame aandeelhouderswaarde.
Dat is de mogelijkheid die mij interesseert.
En hoe zit het met die terugkoop van 100 miljoen dollar?
Dit maakt mijn recente vraag over het aandeleninkoopprogramma van Nextdoor des te interessanter.
Nextdoor heeft een machtiging voor de terugkoop van aandelen ter waarde van 100 miljoen dollar.
Toch heeft het bedrijf in het tweede kwartaal van 2026 geen aandelen teruggekocht.
Combineer de getallen:
NXDR slotkoers: $2,23
Citigroup koersdoel: $2,85
Verschil: $0,62
Potentiële winst: ~27,8%
Autorisatie voor terugkoop van aandelen: $100 miljoen
Als het bestuur en management van Nextdoor er oprecht van overtuigd zijn dat het bedrijf aanzienlijk meer waard is dan $2,23:
Voor welke prijs vindt Nextdoor zichzelf een koopje?
Ik suggereer niet dat het management morgen blindelings 100 miljoen dollar moet uitgeven.
Kapitaalallocatie is niet zo eenvoudig.
Maar het management heeft al toestemming om aandelen terug te kopen.
Als het management ervan overtuigd is dat NXDR aanzienlijk ondergewaardeerd is, is het kopen van aandelen een manier om die overtuiging te tonen.
Dag 88: Minder verhalen vertellen. Meer waardecreatie.
Nirav Tolia is de laatste tijd veel te gast geweest in verschillende podcasts.
Nextdoor heeft aankondigingen gedaan.
AI.
Geverifieerde buren.
Lokale bedrijven.
Aanbevelingen.
Reclame.
Gemeenschap.
Vertrouwen.
Geweldig.
Maar uiteindelijk:
Beslissingen creëren waarde.
Geen podcasts.
Geen slogans.
Geen persberichten.
Uitvoering.
Citigroup ziet $2.85.
De markt sloot vandaag af op $2.23.
Dat is een verschil van $0,62, oftewel een potentiële winst van bijna 28%.
Uiteindelijk krijgt iemand gelijk.
En ik hoop dat het Citigroup is
Dat is iets wat soms verloren gaat in mijn feedback.
Ik wil dat Nextdoor een succes wordt.
Ik ben aandeelhouder.
Als de prijs van NXDR stijgt van $2,23 naar $2,85 – of aanzienlijk hoger – ga ik daar zeker niet over klagen.
Precies daarom heb ik 88 dagen lang kritisch gekeken naar leiderschap, communicatie, verantwoording, winstgevendheid en aandeelhouderswaarde.
Ik wil dat Nextdoor het potentieel waarmaakt waarover aandeelhouders steeds weer horen.
Dus op dag 88is mijn vraag aan Nextdoor simpel:
Als Citigroup $2,85 ziet, wat ziet Nextdoor dan?
Belangrijker nog:
Wat doet het management om de kloof tussen potentiële waarde en gerealiseerde aandeelhouderswaarde te dichten?
Omdat aandeelhouders geen geld kunnen uitgeven aan koersdoelen.
Wij bezitten de aandelen die daadwerkelijk verhandeld worden.
Volg mijn doorlopende Nextdoor-casestudy op NielFlamm.com/blog.

Dag 83: Nextdoor heeft 100 miljoen dollar voor de terugkoop van aandelen. Waarom koopt het bedrijf dan geen aandelen terug?
Het is dag 83 van mijn doorlopende Nextdoor-casestudy.
Vandaag wil ik het over iets anders hebben:
NXDR-aandelen.
Meer specifiek: als de leiding van Nextdoor gelooft dat het bedrijf ondergewaardeerd is en sterk in de koers ervan gelooft, waarom koopt het dan niet agressief eigen aandelen tegen deze prijzen?
Voordat iemand in de reacties met een correctie komt, laat ik er zelf alvast eentje maken.
Nextdoor HEEFT wel degelijk een programma voor de terugkoop van aandelen.
En het heeft aandelen gekocht.
Volgens de documenten die Nextdoor bij de SEC heeft ingediend, heeft het bedrijf in de eerste zes maanden van 2026 ongeveer 17 miljoen aandelen teruggekocht en ingetrokken voor een bedrag van $28,7 miljoen, tegen een gemiddelde prijs van $1,69 per aandeel.
Maar dit vind ik interessant:
In het tweede kwartaal van 2026 heeft Nextdoor GEEN aandelen teruggekocht.
En per 30 juni had het bedrijf nog steeds $100 miljoen beschikbaar onder de huidige machtiging voor de terugkoop van aandelen.
Mijn vraag is dus niet:
Waarom biedt Nextdoor geen terugkoopregeling aan?
Mijn vraag is:
Waarom gebruik je het nu niet?
Nextdoor rapporteerde aan het einde van het tweede kwartaal een bedrag van $378 miljoen aan contanten, liquide middelen en verhandelbare effecten
De raad van bestuur heeft reeds tot $100 miljoen voor de terugkoop van aandelen tot en met juni 2028.
Ondertussen schommelt de koers van NXDR de laatste tijd rond de $2.
Als het management ervan overtuigd is dat de strategie van Nextdoor werkt...
Als het management van mening is dat de markt het bedrijf onderwaardeert...
Als het management ervan overtuigd is dat al deze nieuwe producten, initiatieven voor kleine bedrijven, AI-functies en reclamestrategieën in de toekomst aanzienlijke waarde zullen creëren...
Waarom zou het kopen van eigen aandelen geen aantrekkelijke besteding zijn van ten minste een deel van dat geautoriseerde kapitaal?
Investeer in waar je podcasts zich bevinden
Ik heb Nirav Tolia al vaker in podcasts zien verschijnen.
Ik heb het visioen gehoord.
Ik heb de persberichten gelezen.
Ik heb Nextdoor zichzelf wel eens zien omschrijven als het "essentiële buurtnetwerk"
Oké.
Toon me het vertrouwen met kapitaal.
Een substantiële aandeleninkoop tegen een prijs waarvan het management oprecht gelooft dat deze aanzienlijk lager ligt dan de intrinsieke waarde, kan een heel andere boodschap overbrengen dan weer een podcastinterview.
Er staat:
Wij zijn van mening dat onze aandelen meer waard zijn dan dit.
En we zijn bereid om het geld van het bedrijf in die overtuiging te investeren.
Nextdoor zelf voerde vrijwel precies hetzelfde argument aan toen het in 2022 zijn oorspronkelijke terugkoopprogramma aankondigde. Het bedrijf stelde dat het plan blijk gaf van vertrouwen in zijn strategie en de overtuiging dat de marktwaardering de mogelijkheden van het bedrijf niet weerspiegelde.
Wat is dan de visie van het management vandaag de dag?
Daarnaast is er nog de aandelenbeloning
Er is nog een andere kant aan deze discussie.
Nextdoor rapporteerde in het tweede kwartaal van 2026 een bedrag van ongeveer $14,9 miljoen aan aandelencompensatie.
Aandelencompensatie is niet per se slecht. Het komt heel vaak voor bij technologiebedrijven en kan helpen om werknemers en leidinggevenden beter af te stemmen op de belangen van de aandeelhouders.
Aandeelhouders zouden zich echter nog steeds moeten afvragen wat er met hun eigendomspercentage gebeurt wanneer er in de loop der tijd aandelencompensatie wordt uitgekeerd.
Verdunning is belangrijk.
Als u aandelen uitgeeft aan werknemers en directieleden terwijl de aandelenkoers tegenvalt, hebben aandeelhouders alle reden om zich af te vragen of de terugkoop van aandelen die verwatering voldoende compenseert – en of de beloning wel de prestaties oplevert waarvoor aandeelhouders betalen.
Dat is voor mij met name belangrijk wanneer we het over de beloning van topmanagers hebben.
Ik heb herhaaldelijk de vraag gesteld hoe de beloning van Nirav Tolia zich verhoudt tot de waarde die aan de aandeelhouders wordt geleverd.
Hier is nog een manier waarop het management vertrouwen kan tonen:
Koop de aandelen.
Stel je de boodschap voor
Vergeet even een volgend persbericht van Business Wire.
Stel je voor dat Nextdoor aankondigt dat het management van mening is dat NXDR aanzienlijk ondergewaardeerd is en daarom van plan is om de bestaande terugkoopmachtiging van $100 miljoen volledig te benutten.
Dat is een uitspraak die mij als aandeelhouder zeker opvalt.
Niet omdat aandeleninkopen een bedrijf op magische wijze redden.
Dat doen ze niet.
Nextdoor waarschuwt beleggers zelf dat aandeleninkopen niet gegarandeerd de aandeelhouderswaarde op lange termijn verhogen en dat ze de beschikbare liquide middelen voor andere doeleinden verminderen.
Dat is terecht.
Als Nextdoor $1 intern kan investeren en daarmee op de lange termijn aanzienlijk meer dan $1 aan aandeelhouderswaarde kan genereren, investeer die dollar dan in het bedrijf.
Maar wat als het management ervan overtuigd is dat de eigen aandelen een van de beste beleggingen voor het bedrijf vertegenwoordigen?
Koop het.
Dat is kapitaalallocatie.
Dit is eigenlijk een vraag over zelfvertrouwen
Het tweede kwartaal van Nextdoor was niet helemaal slecht.
De omzet steeg met 15% op jaarbasis tot 75 miljoen dollar.
Het platform telde wekelijks 22,9 miljoen actieve gebruikers.
De gecorrigeerde EBITDA bedroeg circa 10 miljoen dollar.
Het nettoverlies volgens GAAP daalde aanzienlijk tot ongeveer 2 miljoen dollar, vergeleken met 15 miljoen dollar een jaar eerder.
Het bedrijf sloot juni af met ongeveer 378 miljoen dollar aan contanten, liquide middelen en verhandelbare effecten.
Dat zijn daadwerkelijke verbeteringen.
Dit is wat ik wil begrijpen:
Als het management gelooft dat deze verbeteringen het begin zijn van iets veel groters, waarom heeft Nextdoor dan in het tweede kwartaal geen aandelen teruggekocht?
Je hebt de autorisatie al.
U beschikt over aanzienlijke liquiditeit.
Je hebt al eerder aandelen gekocht.
En de aandelenkoers blijft op een niveau dat aandeelhouders zoals ik frustreert.
Dag 83
Ik wacht nog steeds op de twee gedetailleerde Insights-onderzoeken.
Ik blijf de strategie voor het genereren van inkomsten met kleine bedrijven in twijfel trekken.
Ik blijf me afvragen hoe bedrijfscommunicatie werkt.
Ik blijf het leiderschap in twijfel trekken.
En nu voeg ik nog een vraag toe voor Nirav Tolia en het Nextdoor-forum:
U heeft $100 miljoen geautoriseerd voor de terugkoop van NXDR-aandelen.
Waar wacht je nog op? Voor deze prijzen!
Als de leiding van Nextdoor gelooft in de richting die het bedrijf inslaat, wil ik dat vertrouwen niet alleen zien blijken in woorden, podcasts en persberichten.
Bewijs aan de aandeelhouders wat er is gebeurd door middel van beslissingen.
Want uiteindelijk is vertrouwen niet wat het management over het bedrijf zegt.
Het gaat erom wat het management bereid is te doen met het kapitaal van het bedrijf.
Volg mijn doorlopende Nextdoor-casestudy op NielFlamm.com/blog.