

Dag 88: NXDR sluit af op $2,23 — Als Citigroup $2,85 ziet, waarom ziet de markt dat dan niet?
Het is dag 88 van mijn doorlopende Nextdoor-casestudy, en vandaag bekijk ik iets dat voor mij als aandeelhouder bemoedigend zou moeten zijn.
Op 17 augustus 2026handhaafde Citigroup-analist Jamesmichael Sherman-Lewis zijn neutrale rating voor Nextdoor Holdings (NYSE: NXDR), maar verhoogde zijn koersdoel van:
$2.30 → $2.85
Dat is een stijging van 23,9% in het koersdoel.
Klinkt best goed, toch?
Goed...
NXDR is vandaag afgesloten rond $2.23.
En dat is waar het interessant wordt.
Citigroup zegt $2,85. De markt zegt $2,23.
Bij een koers van $2,23 zou NXDR ongeveer het volgende moeten stijgen:
27.8%
om de doelstelling van Citigroup van $2,85 te halen.
Dat is een aanzienlijk verschil tussen wat een belangrijke analist van Wall Street denkt dat Nextdoor waard zou kunnen zijn en wat investeerders momenteel bereid zijn te betalen.
En op dag 88brengt dat me tot de voor de hand liggende vraag:
Als Citigroup een potentiële waarde van $2,85 ziet, waarom ziet de markt dat dan niet?
Negeer het woord 'Neutraal' niet
Citigroup verhoogde het koersdoel.
Maar NXDR is niet geüpgraded naar 'Kopen'.
De beoordeling bleef Neutraal.
Dat is belangrijk.
Het verhogen van het koersdoel suggereert dat de analist een grotere potentiële waarde ziet dan voorheen.
Een neutrale positie behouden is niet hetzelfde als iemand die schreeuwend door Wall Street rent:
“KOOP BIJ DE BURGEMEESTER!”
Het is eerder zoiets als:
“Er zit hier meer potentie in...maar we houden het nog in de gaten.”
Als aandeelhouder begrijp ik dat gevoel.
NXDR staat nog steeds 16,8% lager dan op 10 augustus
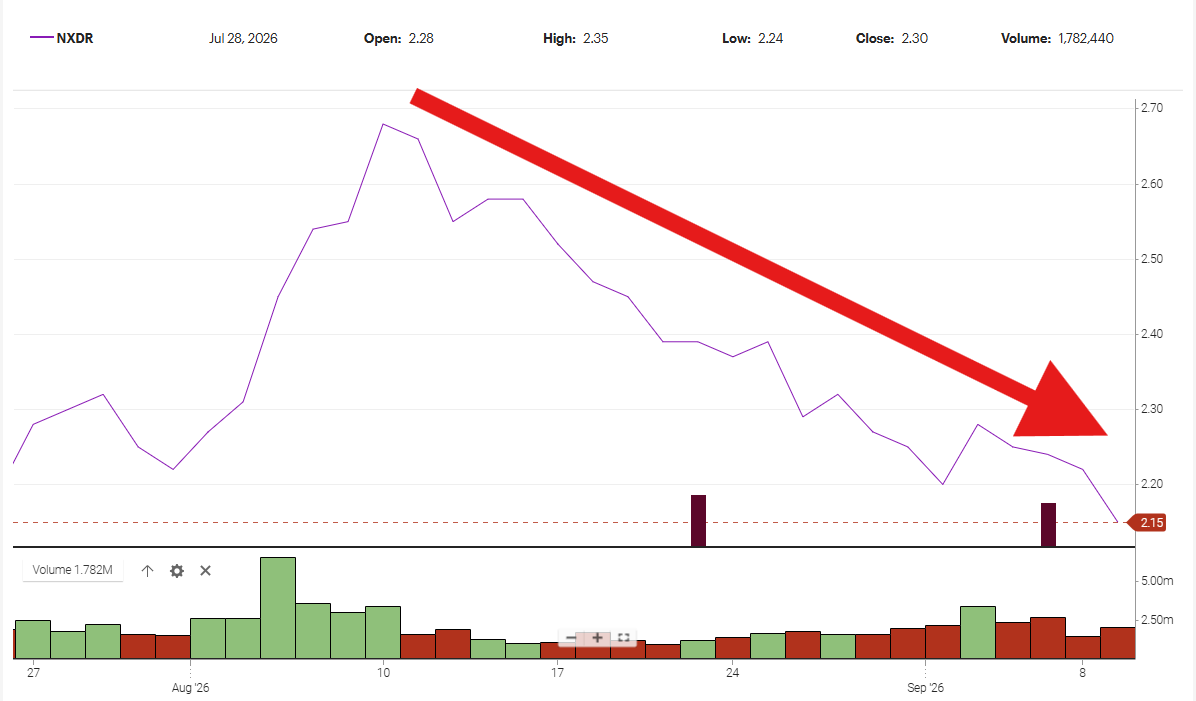
Op 10 augustussloot NXDR rond de $2,68.
Vandaag eindigde het om $2.23.
Dat wil zeggen:
Een verlies van $0,45 per aandeel.
Of ongeveer:
16.8%
Uitgaande van ongeveer 387 miljoen aandelen als benadering bij een constant aantal aandelen, vertegenwoordigt die daling van $0,45 ongeveer:
Een marktwaarde van 174 miljoen dollar.
Dat is een verbetering ten opzichte van de daling van ongeveer $205 miljoen die ik berekende toen NXDR op $2,15 handelde.
Maar we hebben het nog steeds over een marktwaarde van ongeveer 174 miljoen dollar vergeleken met 10 augustus.
Dat trekt mijn aandacht.
Markten fluctueren, het aantal aandelen verandert en de koersontwikkeling van een aandeel gedurende één maand bewijst niet of een CEO of strategie succesvol is of niet.
Aandeelhouders kunnen zich echter terecht afvragen waarom de markt Nextdoor niet de waarde toekent die Citigroup kennelijk mogelijk acht.
Waar zit de miscommunicatie?
Als analisten geloven dat Nextdoor meer waard is...
Als het management ervan overtuigd is dat de strategie werkt...
Als de reclamesector groeit...
Als de strategie voor kleine bedrijven waarde creëert...
Als AI-gestuurd zoeken het platform verbetert...
Als geverifieerde aanbevelingen Nextdoor onderscheiden...
Waarom trapt de markt niet in dit verhaal?
Misschien zit de markt er wel naast.
Misschien is Citigroup wel te optimistisch.
Of misschien zien investeerders wel de potentie van Nextdoor, maar zijn ze er nog niet van overtuigd dat het management die potentie kan omzetten in duurzame aandeelhouderswaarde.
Dat is de mogelijkheid die mij interesseert.
En hoe zit het met die terugkoop van 100 miljoen dollar?
Dit maakt mijn recente vraag over het aandeleninkoopprogramma van Nextdoor des te interessanter.
Nextdoor heeft een machtiging voor de terugkoop van aandelen ter waarde van 100 miljoen dollar.
Toch heeft het bedrijf in het tweede kwartaal van 2026 geen aandelen teruggekocht.
Combineer de getallen:
NXDR slotkoers: $2,23
Citigroup koersdoel: $2,85
Verschil: $0,62
Potentiële winst: ~27,8%
Autorisatie voor terugkoop van aandelen: $100 miljoen
Als het bestuur en management van Nextdoor er oprecht van overtuigd zijn dat het bedrijf aanzienlijk meer waard is dan $2,23:
Voor welke prijs vindt Nextdoor zichzelf een koopje?
Ik suggereer niet dat het management morgen blindelings 100 miljoen dollar moet uitgeven.
Kapitaalallocatie is niet zo eenvoudig.
Maar het management heeft al toestemming om aandelen terug te kopen.
Als het management ervan overtuigd is dat NXDR aanzienlijk ondergewaardeerd is, is het kopen van aandelen een manier om die overtuiging te tonen.
Dag 88: Minder verhalen vertellen. Meer waardecreatie.
Nirav Tolia is de laatste tijd veel te gast geweest in verschillende podcasts.
Nextdoor heeft aankondigingen gedaan.
AI.
Geverifieerde buren.
Lokale bedrijven.
Aanbevelingen.
Reclame.
Gemeenschap.
Vertrouwen.
Geweldig.
Maar uiteindelijk:
Beslissingen creëren waarde.
Geen podcasts.
Geen slogans.
Geen persberichten.
Uitvoering.
Citigroup ziet $2.85.
De markt sloot vandaag af op $2.23.
Dat is een verschil van $0,62, oftewel een potentiële winst van bijna 28%.
Uiteindelijk krijgt iemand gelijk.
En ik hoop dat het Citigroup is
Dat is iets wat soms verloren gaat in mijn feedback.
Ik wil dat Nextdoor een succes wordt.
Ik ben aandeelhouder.
Als de prijs van NXDR stijgt van $2,23 naar $2,85 – of aanzienlijk hoger – ga ik daar zeker niet over klagen.
Precies daarom heb ik 88 dagen lang kritisch gekeken naar leiderschap, communicatie, verantwoording, winstgevendheid en aandeelhouderswaarde.
Ik wil dat Nextdoor het potentieel waarmaakt waarover aandeelhouders steeds weer horen.
Dus op dag 88is mijn vraag aan Nextdoor simpel:
Als Citigroup $2,85 ziet, wat ziet Nextdoor dan?
Belangrijker nog:
Wat doet het management om de kloof tussen potentiële waarde en gerealiseerde aandeelhouderswaarde te dichten?
Omdat aandeelhouders geen geld kunnen uitgeven aan koersdoelen.
Wij bezitten de aandelen die daadwerkelijk verhandeld worden.
Volg mijn doorlopende Nextdoor-casestudy op NielFlamm.com/blog.