
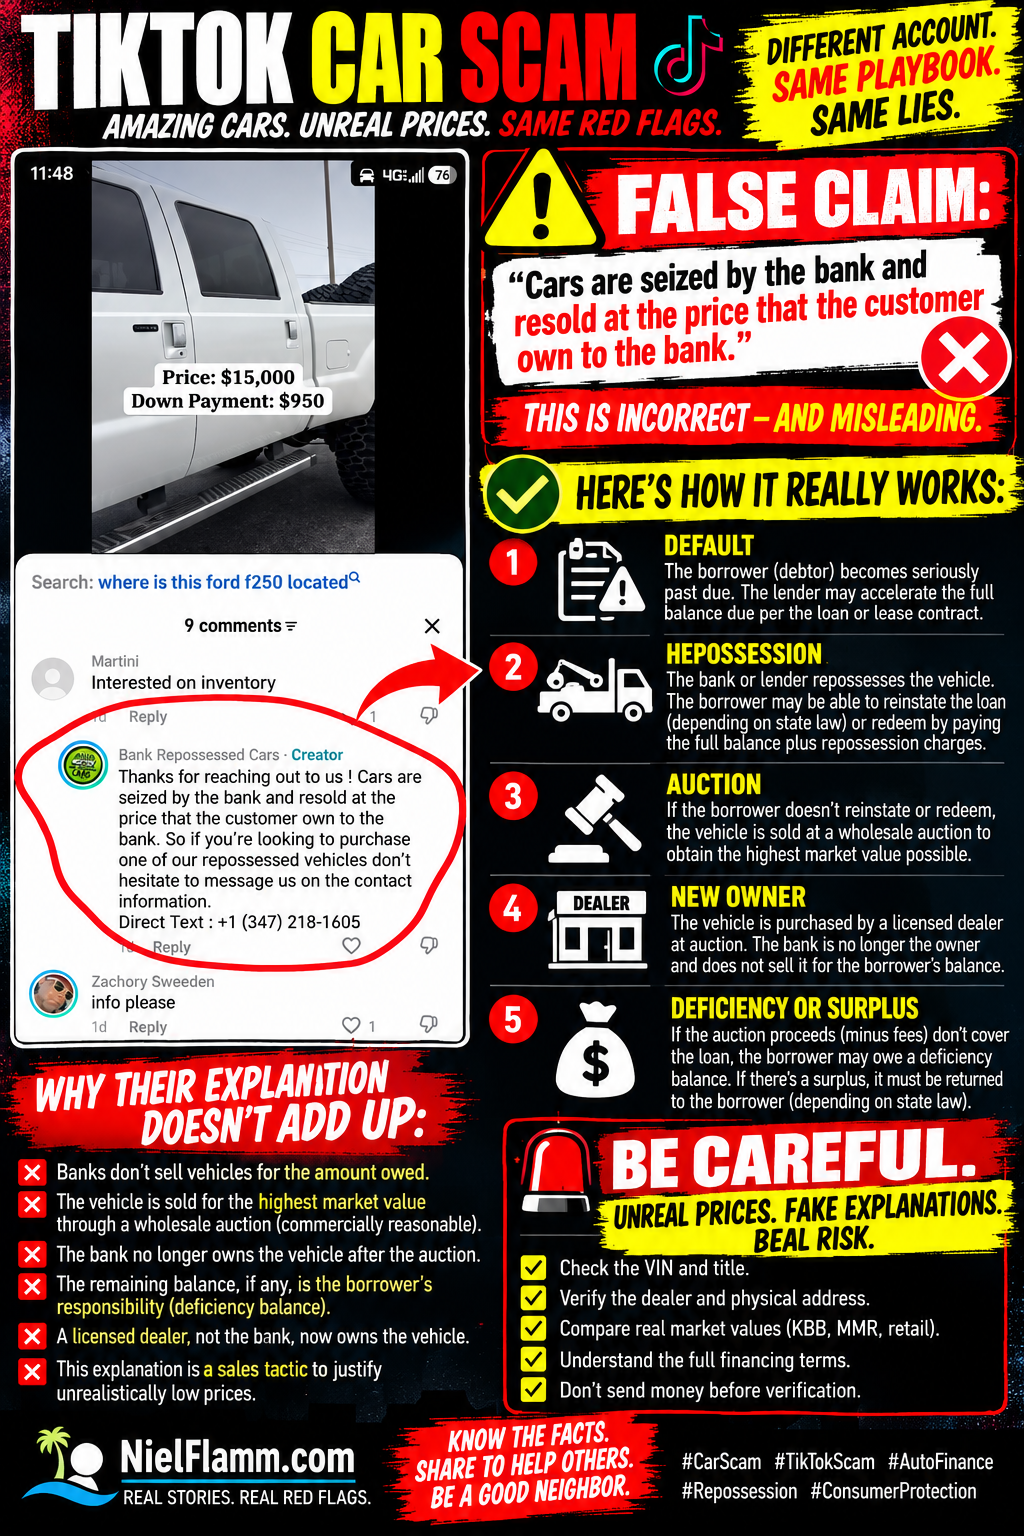
Ik volg al een tijdje een ander TikTok-account dat opvallend goedkope, door de bank in beslag genomen auto's aanbiedt. Deze keer viel me iets op in de reacties dat een eigen blogpost verdient.
Het account reageerde op iemand die interesse had in een voertuig met de volgende uitleg:
"Auto's worden door de bank in beslag genomen en doorverkocht voor het bedrag dat de klant aan de bank verschuldigd is."
Met andere woorden, het verhaal lijkt potentiële kopers te vertellen dat banken voertuigen in beslag nemen en deze vervolgens verkopen voor het resterende bedrag dat de vorige klant nog verschuldigd was.
Dat is geen accurate beschrijving van het normale proces van inbeslagname en afhandeling.
Dit is een gebied waarin ik behoorlijk wat professionele ervaring heb.
Laten we eerst eens bespreken wat terugname van goederen nu eigenlijk inhoudt
Een bank, kredietunie, autofinancieringsmaatschappij of andere kredietverstrekker neemt doorgaans geen voertuig in beslag omdat ze plotseling een occasiondealer met korting wil worden.
Het voertuig dient als onderpand voor een financiële verplichting.
Wanneer een lener – vaak de schuldenaar genoemd – in gebreke blijft met de betaling van een koopovereenkomst of leasecontract, kan de kredietverstrekker het contractuele en wettelijke recht hebben om het voertuig terug te vorderen. Wanneer dit precies kan gebeuren en welke kennisgevingen vereist zijn, hangt af van het contract en de wetgeving van de betreffende staat. De FTC merkt op dat een kredietverstrekker in veel staten het voertuig mag terugvorderen zodra de lener in gebreke blijft, en gemiste betalingen zijn een veelvoorkomende vorm van wanbetaling. Consumentenadvies
De wetgeving verschilt aanzienlijk per staat, dus ik presenteer geen procedure die universeel toepasbaar is in alle 50 staten.
Maar de uitleg van TikTok is niet hoe de basisprincipes van de economie werken.
Herstel en terugkoop gaan vooraf aan de verkoop
Na de inbeslagname kan de lener nog steeds rechten hebben.
Afhankelijk van de wetgeving van de betreffende staat en het contract, kan een lener de mogelijkheid krijgen om te herstellen door de achterstand in te halen en de toegestane kosten in verband met de terugname van het onderpand te betalen.
In andere gevallen kan de lener het recht hebben om kopen door het volledige vereiste bedrag te betalen, vermeerderd met de toepasselijke kosten voor de terugname.
Het CFPB maakt een specifiek onderscheid tussen deze concepten. Sommige staten staan het herstellen of hervatten van een lening na inbeslagname toe, terwijl bij aflossing doorgaans het volledige leenbedrag plus de kosten voor de inbeslagname wordt betaald voordat het voertuig wordt verkocht. (Consumer Financial Protection Bureau)
Inbeslagname betekent dus niet automatisch:
De bank neemt de auto in beslag → de bank bekijkt het resterende saldo → een willekeurige persoon krijgt een fantastische deal.
Er is een procedure.
Vervolgens komt de afhandeling van het voertuig aan de orde
Als de lener de lening niet herstelt of aflost (indien die opties van toepassing zijn), kan de kredietverstrekker het onderpand verkopen.
F
In de wereld van autofinanciering worden in beslag genomen voertuigen doorgaans via groothandelskanalen verhandeld, waaronder dealerveilingen. Om precies te zijn, federale richtlijnen geven aan dat een kredietverstrekker een in beslag genomen voertuig via een openbare of particuliere verkoop, afhankelijk van de toepasselijke wetgeving en omstandigheden. Consumentenadvies
Volgens artikel 9 van de Uniform Commercial Code moet elk aspect van de beschikking van een zekerheidscrediteur over onderpand commercieel redelijk. Een verkoop kan hiervoor in aanmerking komen wanneer deze plaatsvindt op de gebruikelijke wijze in een erkende markt, tegen de gangbare marktprijs, of in overeenstemming met redelijke commerciële praktijken onder handelaren in dat type goederen. Legal Information Institute
Dat is een uiterst belangrijk onderscheid.
Het doel is niet:
“Bob heeft een schuld van $5.850, dus laten we Bobs auto van $35.000 verkopen voor $5.850.”
Het openstaande leenbedrag en de marktwaarde van het voertuig zijn twee verschillende bedragen.
Dat is waar de uitleg van TikTok echt de mist in gaat
Denk na over de implicaties van wat dit verhaal zegt.
Stel dat iemand een voertuig van $60.000 heeft gefinancierd.
Jaren later is de auto nog steeds $30.000 waard.
Maar toevallig heeft de lener slechts $6.000 schuld op het moment dat het voertuig in beslag wordt genomen.
Volgens de uitleg in deze TikTok-reactie zou de bank het voertuig in feite doorverkopen voor het bedrag dat de klant nog verschuldigd was.
Waarom zou een kredietverstrekker vrijwillig een activa van $30.000 omzetten in $6.000?
Zo werkt een commercieel redelijke verkoop niet.
Het voertuig wordt verkocht, de opbrengst wordt volgens de geldende regels aangewend en vervolgens wordt de rekening afgestemd. Volgens artikel 9 van de Uniform Commercial Code (UCC) worden redelijke verkoopkosten doorgaans uit de opbrengst betaald, gevolgd door de voldoening van de zekerheidsstelling en bepaalde andere toegestane vorderingen. (Juridisch Informatie Instituut)
En dan komen we erachter of er een tekort of een overschot.
Wat is een tekortbalans?
Hier komt mijn vroegere wereld in beeld.
Stel dat de lener het volgende verschuldigd is:
$25,000
Het voertuig wordt in beslag genomen en uiteindelijk verkocht voor:
$18,000
Daarnaast zijn er toegestane kosten voor terugname, opslag, veiling of andere vormen van afhandeling.
Na verrekening van de opbrengst resteert er nog een openstaande schuld.
Dat is het tekortsaldo.
Het CFPB definieert een tekort als het verschil tussen het resterende bedrag van de lening, plus eventuele kosten voor de terugname van het voertuig, en wat de kredietverstrekker ontvangt bij de verkoop van het voertuig. Afhankelijk van de wetgeving van de betreffende staat en of de kredietverstrekker aan de toepasselijke vereisten heeft voldaan, kan de lener verantwoordelijk blijven voor dat resterende bedrag. (Consumer Financial Protection Bureau)
Het omgekeerde kan ook gebeuren.
Als de schikking meer geld oplevert dan de schuld en de toegestane kosten, kan er een overschot, dat doorgaans aan de schuldenaar moet worden terugbetaald. (Juridisch Informatie Instituut)
Dat is nog een reden waarom de bewering in de TikTok-reactie geen zin heeft.
Het openstaande bedrag bepaalt niet de inruilwaarde van het voertuig.
Hoe weet ik dit?
Dit heb ik niet gisteren via Google geleerd.
In mijn vorige loopbaan werkte ik voor een captive autofinancieringsmaatschappij– de financiële dochteronderneming van een grote Europese importeur van auto's.
Ik heb daar verschillende functies bekleed.
Ik begon bij de primaire incasso, waar ik achterstallige retailcontracten in verschillende stadia en statussen behandelde.
Ik gaf leiding aan een team dat inkomende klantenservice afhandelde.
Ik heb geholpen bij het opzetten van een predictive dialer.
Ik werkte in de kredietverlening aan particulieren, waarbij ik krediet verstrekte via franchised dealerpartners.
Een van mijn andere taken lag op het gebied van verliezen/tekorten.
Dat betekende dat we te maken kregen met totale verliezen, het innen van tekorten als gevolg van totale verliezen en terugname van onderpand, en het afhandelen van telefoontjes na de terugname van het onderpand door de kredietverstrekker.
Dus toen ik las:
"Auto's worden door de bank in beslag genomen en doorverkocht voor het bedrag dat de klant aan de bank verschuldigd is."
Ik zie niet alleen twijfelachtige grammatica.
Ik zie een uitleg over autofinanciering die niet overeenkomt met het proces waarmee ik jarenlang heb gewerkt.
Er is nog een probleem: "Door de bank in beslag genomen" verklaart de enorme korting niet
Dit is belangrijk omdat het verhaal over de terugname van de goederen wordt gebruikt om prijzen te verklaren die aanzienlijk lager lijken te liggen dan de normale marktwaarde.
Als iemand tegen me zegt:
“Het is goedkoop omdat het door de bank in beslag is genomen.”
Dat is niet genoeg.
Inbeslagname wist de marktwaarde van een auto niet uit.
Het woord veiling evenmin .
De groothandelsprijzen liggen over het algemeen lager dan de detailhandelsprijzen. Zo kunnen handelaren hun voorraad inkopen, opknappen, de overheadkosten dekken en hopelijk winst maken.
Maar groothandel is niet hetzelfde als wat de vorige lener verschuldigd was.
Dat zijn totaal verschillende concepten.
Daarom vergelijk ik deze TikTok-prijzen met de KBB-verkoopprijzen en, wanneer betrouwbare voertuigspecifieke informatie beschikbaar is, met groothandelsprijzen/MMR-achtige benchmarks.
En hoe zit het met die F-250 van $15.000...
De video bij deze opmerking toont een Ford F-250 die te koop wordt aangeboden op:
Prijs: $15.000
Aanbetaling: $950
De zoekopdracht op TikTok stelt zelfs de volgende vraag:
"Waar bevindt deze Ford F250 zich?"
Voordat iemand 950 dollar overmaakt, wil ik graag veel meer informatie.
Welk jaar is het?
Trimmen?
Motor?
Kilometerstand?
VIN-nummer?
Titelstatus?
Ongevallenhistorie?
Fysieke locatie?
De officiële bedrijfsnaam van de dealer?
Dealerlicentienummer?
Van wie is die vrachtwagen eigenlijk?
Wat zijn de volledige financieringsvoorwaarden?
En als dit voertuig zogenaamd door een bank in beslag is genomen, zou ik vooral graag willen weten hoe de verkoper eraan is gekomen en waarom de huidige prijs zo hoog is.
“Omdat de vorige klant dat nog verschuldigd was” is geen bevredigende verklaring.
Een gerenommeerde kredietverstrekker heeft nog een andere verplichting: commerciële redelijkheid
Dit onderdeel mag niet over het hoofd worden gezien.
Een kredietverstrekker kan niet zomaar in beslag genomen onderpand voor een willekeurig bedrag verkopen en het enorme verschil vervolgens als tekort aan de voormalige lener doorberekenen.
De beschikking moet voldoen aan de toepasselijke wettelijke vereisten, waaronder de eis van de UCC dat deze commercieel redelijk moet zijn. Legal Information Institute
Dat beschermt meer dan alleen de kredietverstrekker.
Het is ook belangrijk voor de lener.
Stel je voor dat je nog $30.000 schuld hebt op een auto die $28.000 waard is.
Als de kredietverstrekker het willekeurig aan iemand zou kunnen verkopen voor $5.000 en vervolgens ongeveer $25.000 van de lener zou kunnen eisen, zou dat een duidelijk probleem opleveren.
Dat is een van de redenen waarom de manier waarop in beslag genomen onderpand wordt verwerkt, ertoe doet.
Wees voorzichtig wanneer de uitleg onderdeel is van het verkooppraatje
Ik wil een belangrijk onderscheid maken.
Een twijfelachtige verklaring in een TikTok-commentaar zegt op zichzelf nog niet alles over de persoon of het account erachter.
Maar ik kan de verklaring die ze hebben gepubliceerd wel beoordelen.
De bewering dat in beslag genomen auto's simpelweg worden doorverkocht "voor de prijs die de klant aan de bank verschuldigd is" is wezenlijk in tegenspraak met de manier waarop gerenommeerde kredietverstrekkers doorgaans met in beslag genomen voertuigen omgaan.
Dat is veelbetekenend, aangezien diezelfde verklaring wordt gegeven aan mensen die vragen stellen over ongewoon goedkope auto's.
Dat is nog een reden waarom ik alles onafhankelijk zou controleren voordat ik een aanbetaling doe.
Vertrouw er niet op dat de verkoper uitlegt waarom zijn of haar ongelooflijke aanbieding legitiem is.
Controleer het chassisnummer (VIN).
Controleer de titel.
Neem contact op met de dealer.
Controleer het fysieke adres.
Controleer de dealerlicentie.
Controleer de marktwaarde.
Controleer de financieringsmogelijkheden.
En wat als de uitleg over hoe terugname werkt niet duidelijk is?
Stel meer vragen, niet minder.
Ik heb dit proces daadwerkelijk doorlopen, van incasso tot terugvordering van goederen.
Dit keer belandde het TikTok-algoritme rechtstreeks in mijn oude kantoor.
Heb je een vraag over terugvorderingen, restschulden, autofinanciering of een van die verdachte autoaanbiedingen op sociale media? Neem dan contact met me op via DM of e-mail naar niel@nielflamm.com.
